Fuente: Revista Internacional de Auditoría Gubernamental
Autor: Revista Internacional de Auditoría Gubernamental
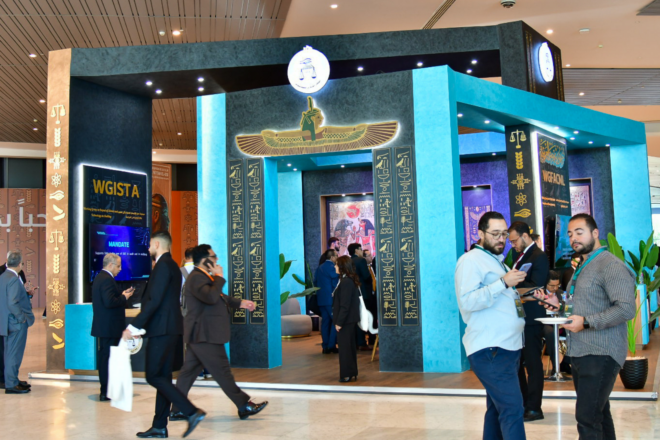
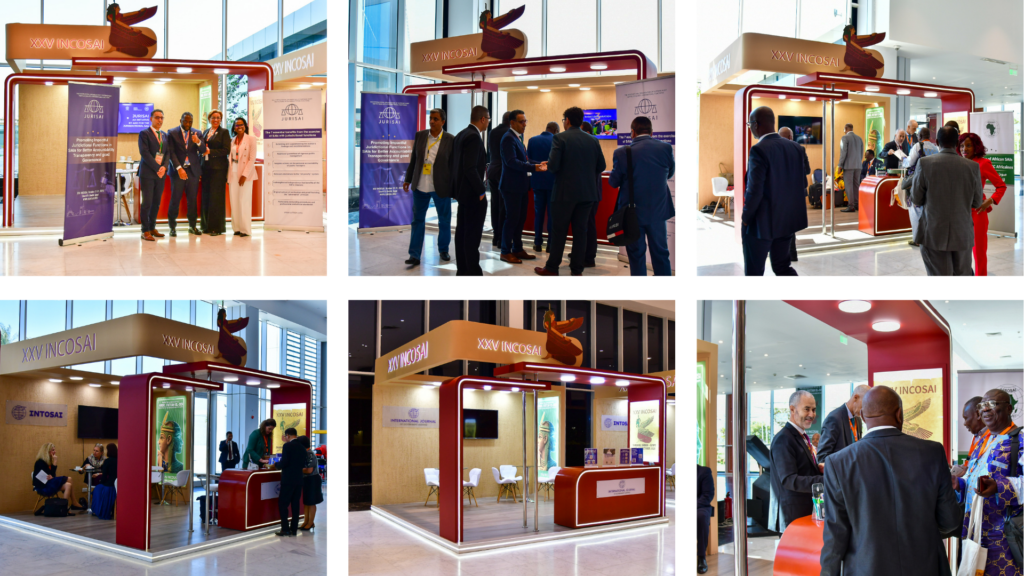
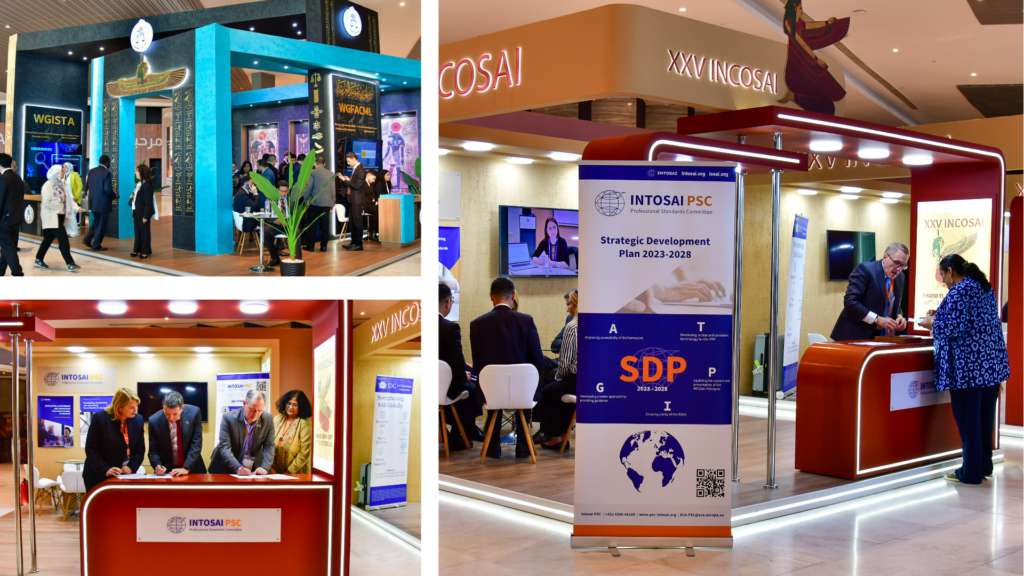
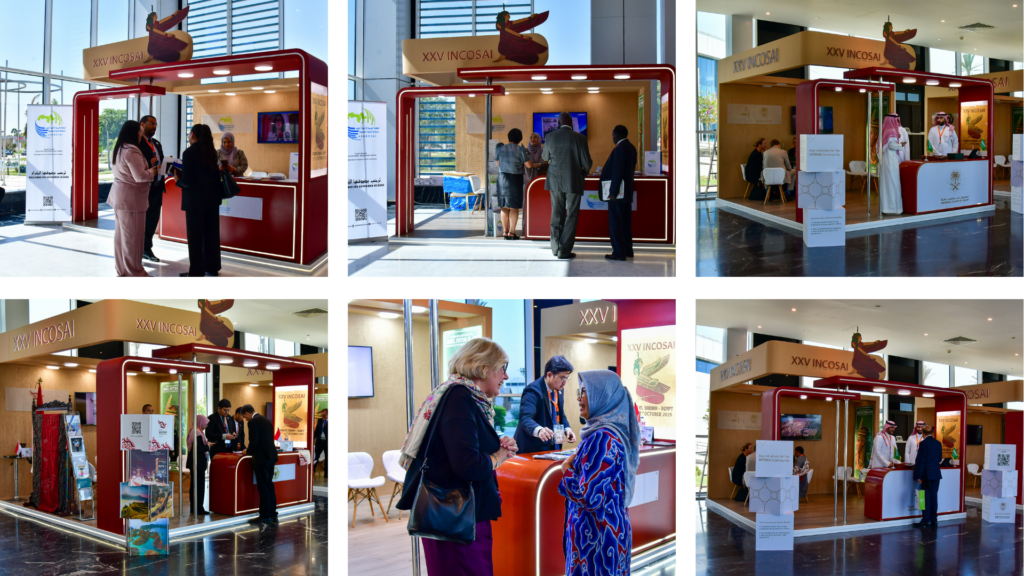
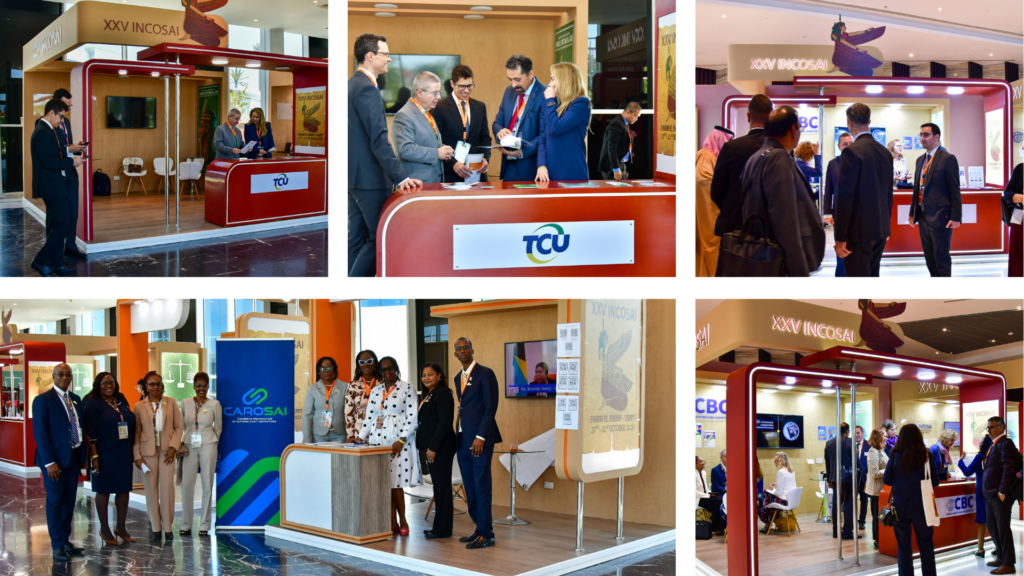
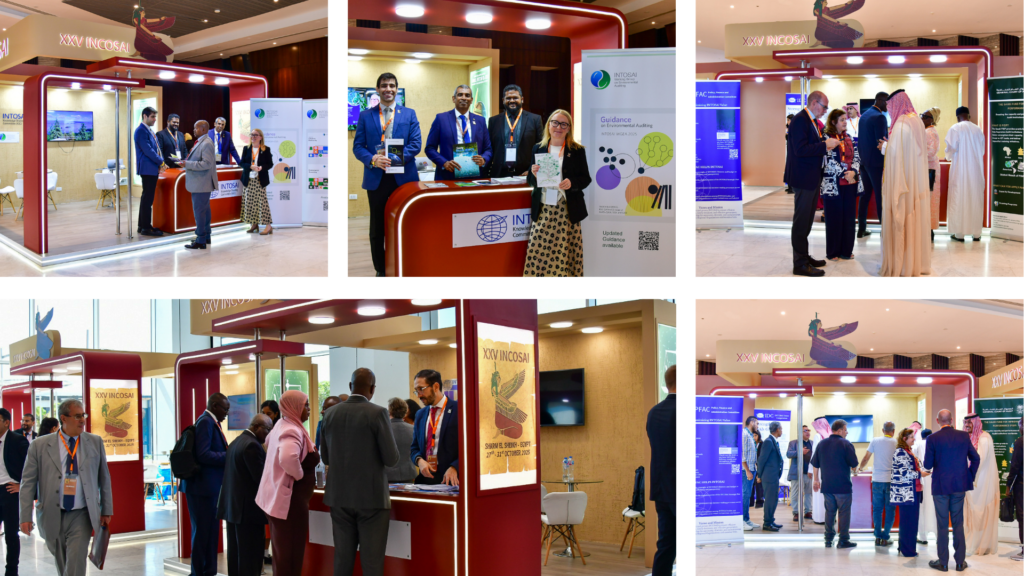
Numerosos órganos de la INTOSAI, organizaciones regionales y otros grupos afiliados estuvieron representados en stands repartidos por todo el INCOSAI.
Los delegados del INCOSAI utilizaron los stands como una oportunidad significativa para conectar entre sí.
En el sentido de las agujas del reloj, desde arriba a la izquierda: (1) JURISAI; (2) JURISAI; (3) AFROSAI; (4) AFROSAI; (5) Revista de INTOSAI; (6) Secretaría General de INTOSAI. Fuente: Revista Internacional de Auditoría GubernamentalEn el sentido de las agujas del reloj desde la parte superior izquierda: (1) Presidencia de INTOSAI, EFS de Egipto y el Grupo de Trabajo de INTOSAI sobre el Impacto de la Ciencia y la Tecnología en la Fiscalización (WGISTA), y el Grupo de Trabajo de INTOSAI sobre la Lucha contra la Corrupción y el Blanqueo de Dinero (WGFACML); (2) Comité de Normas Profesionales de INTOSAI; (3) Firma del Memorando de Entendimiento entre el Comité de Normas Profesionales (PSC) de INTOSAI y la IDI en el stand del PSC. Fuente: Revista Internacional de Auditoría GubernamentalEn el sentido de las agujas del reloj, desde arriba a la izquierda: (1) ARABOSAI; (2) ARABOSAI; (3) El Tribunal General de Auditoría de Arabia Saudí; (4) El Tribunal General de Auditoría de Arabia Saudí; (4) La Secretaria General de INTOSAI, Dra. Margit Kraker, se reúne con la Dra. Isma Yatun, Presidenta de la Junta de Auditoría de Indonesia y Vicepresidenta de INTOSAI en el stand de la EFS de Indonesia; (5) La Junta de Auditoría de Indonesia, Vicepresidenta de INTOSAI. Fuente: Revista Internacional de Auditoría GubernamentalEn el sentido de las agujas del reloj, desde arriba a la izquierda: (1) Tribunal Federal de Cuentas de Brasil; (2) Tribunal Federal de Cuentas de Brasil; (3) Comité de Creación de Capacidades de INTOSAI; (4) Comité de Creación de Capacidades de INTOSAI; (5 CAROSAI. Fuente: Revista Internacional de Auditoría GubernamentalEn el sentido de las agujas del reloj desde la parte superior izquierda: (1) Comité de Intercambio de Conocimientos de INTOSAI y Grupo de Trabajo de INTOSAI sobre Auditoría Medioambiental; (2) Comité de Intercambio de Conocimientos de INTOSAI y Grupo de Trabajo de INTOSAI sobre Auditoría Medioambiental; (3) Comité de Política, Finanzas y Administración de INTOSAI; (4) Comité de Política, Finanzas y Administración de INTOSAI; (5) Iniciativa para el Desarrollo de INTOSAI. Fuente: Revista Internacional de Auditoría Gubernamental
La tecnología ha cambiado nuestra forma de hacer negocios, de dirigir la administración pública y las relaciones humanas, y de analizar la información. Los avances tecnológicos también han repercutido en el papel del auditor, con enormes implicaciones en la supervisión gubernamental. Utilizando nuevas herramientas, como…
Muchos auditores han desarrollado una experiencia considerable en la realización de cada etapa de una auditoría, pero esos mismos auditores a menudo pierden el impulso cuando se trata de pasar de una etapa a la siguiente.
Una de las razones es que los auditores deben acertar en los detalles para fundamentar resultados y conclusiones convincentes; sin embargo, ese mismo enfoque en los detalles puede impedir que un auditor considere cómo las decisiones de una etapa repercutirán en la siguiente etapa de la auditoría.
En consecuencia, además de desarrollar las habilidades técnicas necesarias para ejecutar cada etapa de una auditoría, los auditores también deben desarrollar la capacidad de pensar en el futuro para ayudar a que una auditoría pase sin problemas de una etapa a la siguiente.