Quelle: Internationale Zeitschrift für staatliche Rechnungsprüfung
Autor: Internationale Zeitschrift für staatliche Finanzkontrolle
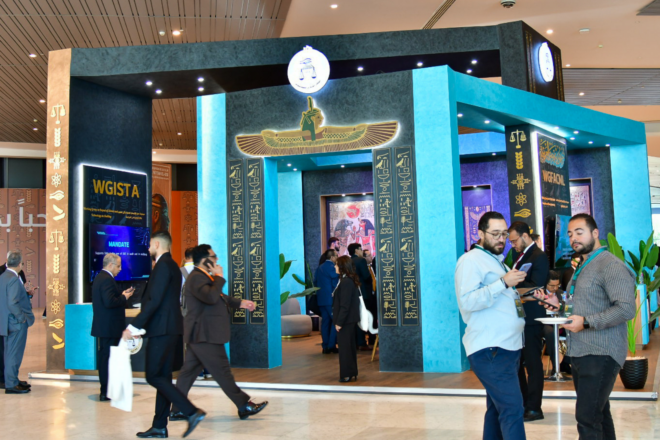
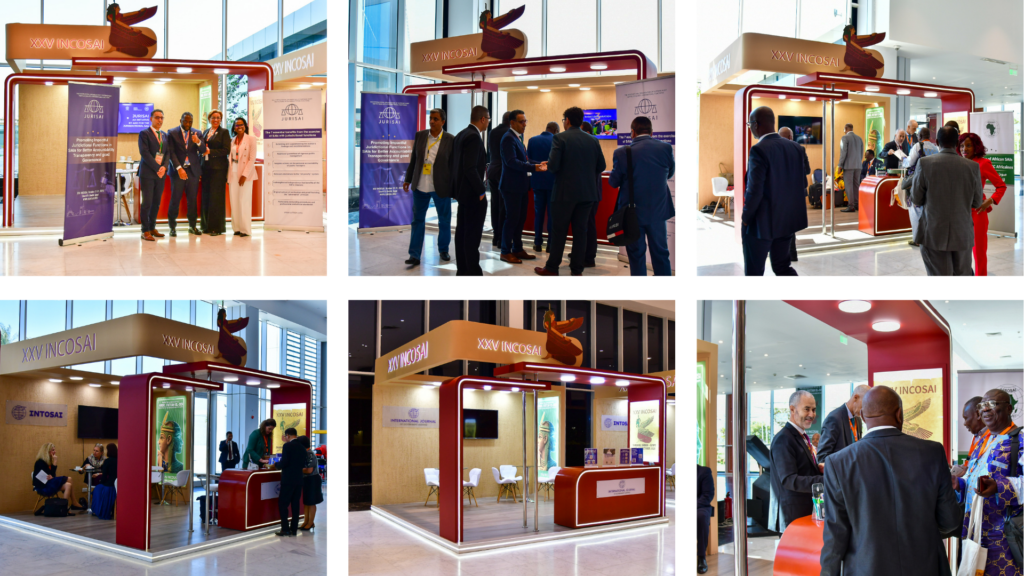
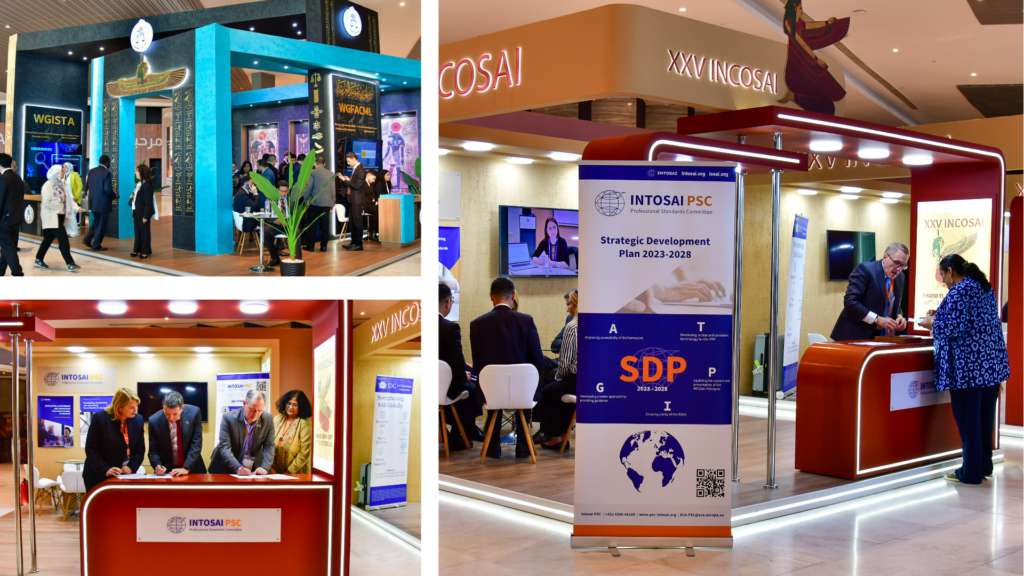
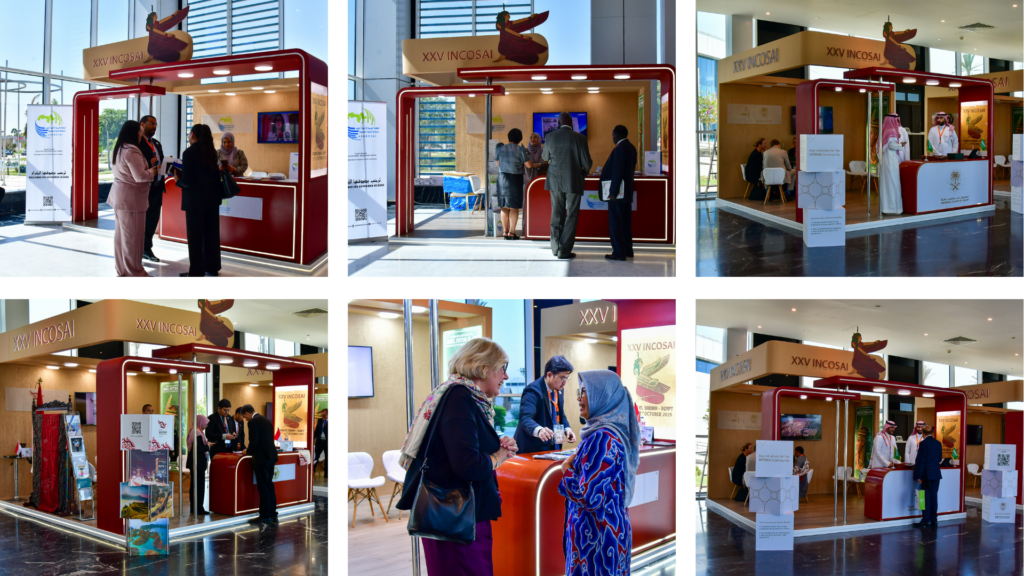
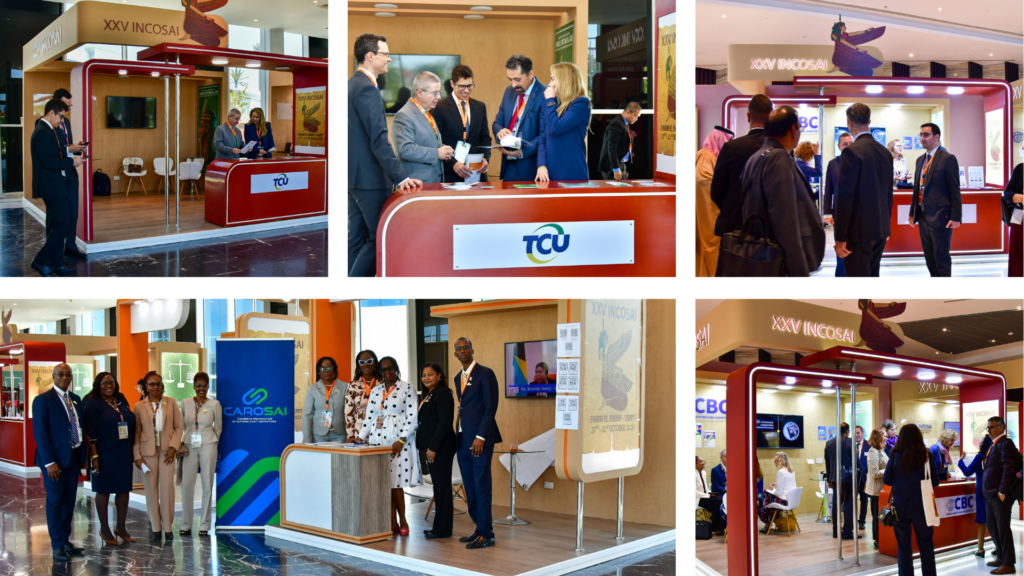
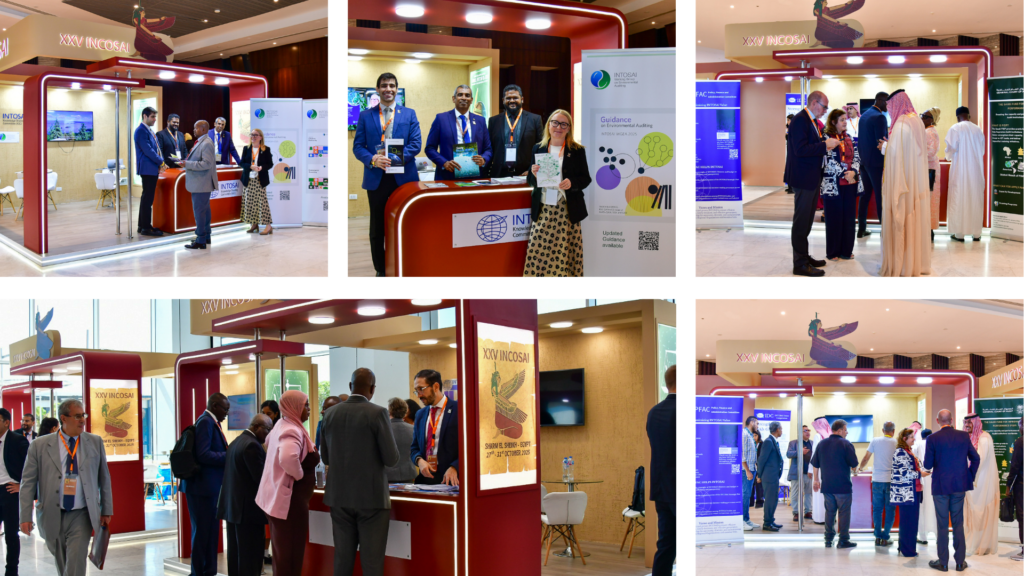
Zahlreiche INTOSAI-Gremien, regionale Organisationen und andere angeschlossene Gruppen waren an Ständen auf der gesamten INCOSAI vertreten.
Die INCOSAI-Delegierten nutzten die Stände als sinnvolle Gelegenheit, um miteinander in Kontakt zu treten.
Im Uhrzeigersinn von oben links: (1) JURISAI; (2) JURISAI; (3) AFROSAI; (4) AFROSAI; (5) INTOSAI Journal; (6) INTOSAI Generalsekretariat. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) INTOSAI-Vorsitz, ORKB Ägypten und die INTOSAI-Arbeitsgruppe für die Auswirkungen von Wissenschaft und Technologie auf die Finanzkontrolle (WGISTA) sowie die INTOSAI-Arbeitsgruppe für die Bekämpfung von Korruption und Geldwäsche (WGFACML); (2) INTOSAI-Komitee für Fachliche Normen; (3) Unterzeichnung einer Absichtserklärung zwischen dem INTOSAI-Komitee für Fachliche Normen (PSC) und der IDI am PSC-Stand. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) ARABOSAI; (2) ARABOSAI; (3) Der Oberste Rechnungshof von Saudi-Arabien; (4) Der Oberste Rechnungshof von Saudi-Arabien; (4) Das Generalsekretariat der INTOSAI, Dr. Margit Kraker, trifft sich mit Dr. Isma Yatun, Vorsitzende des indonesischen Rechnungshofs und stellvertretende Vorsitzende der INTOSAI am Stand der ORKB Indonesien; (5) Der indonesische Rechnungshof, stellvertretender Vorsitzender der INTOSAI. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) Brasilianischer Bundesrechnungshof; (2) Brasilianischer Bundesrechnungshof; (3) INTOSAI Komitee für den Ausbau von Sachkompetenzen; (4) INTOSAI Komitee für den Ausbau von Sachkompetenzen; (5 CAROSAI. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) INTOSAI Komitee für Wissensaustausch und die INTOSAI Arbeitsgruppe für Umweltprüfung; (2) INTOSAI Komitee für Wissensaustausch und die INTOSAI Arbeitsgruppe für Umweltprüfung; (3) INTOSAI Komitee für Politik, Finanzen und Verwaltung; (4) INTOSAI Komitee für Politik, Finanzen und Verwaltung; (5) INTOSAI Entwicklungsinitiative. Quelle: INTOSAI Zeitschrift
Die Ungewissheit über die Zukunft, die durch Faktoren wie den Klimawandel, den technologischen Fortschritt und globale Dynamiken bedingt ist, stellt Organisationen und Staaten vor Herausforderungen, die flexiblere, anpassungsfähigere und widerstandsfähigere Planungsansätze erfordern. ORKB spielen eine entscheidende Rolle im Kampf gegen den Klimawandel und die Ungewissheit über die Zukunft, indem sie Erkenntnisse über die Wirksamkeit klimabezogener Initiativen liefern und verstärkte Rechenschaftspflicht sowie Transparenz fördern. Ein strategischer Weitblick im Prüfwesen ist unentbehrlich, um künftige Ungewissheiten zu antizipieren und sich auf diese vorzubereiten, sodass Organisationen Risiken und Chancen proaktiv begegnen können. Die Anwendung eines sechsstufigen Modells bei Prüfungen der Energiewende, insbesondere im Stromsektor, ermöglicht es Prüferinnen und Prüfern, Fortschritte zu bewerten, Lücken zu ermitteln und Empfehlungen für eine nachhaltigere sowie widerstandsfähigere Energiepolitik abzugeben. Durch die Einbindung eines strategischen Weitblicks in die Prüfungsmethoden können sich Organisationen besser auf die Vielschichtigkeiten einer sich rasch weiterentwickelnden Welt vorbereiten und Widerstandsfähigkeit gegenüber künftigen Ungewissheiten aufbauen.
Mehrere INTOSAI-Organisationen organisierten gemeinsam eine Diskussionsrunde in New York City, um die Beiträge der Obersten Rechnungskontrollbehörden (ORKB) zur Agenda 2030 der Vereinten Nationen (UN) und die Bemühungen zur Erreichung der UN-Ziele für nachhaltige Entwicklung (SDGs) zu beleuchten.
Derzeit durchläuft die Buchhaltung im öffentlichen Sektor des Königreichs Saudi-Arabien einen tiefgreifenden Wandel, weg vom Prinzip der Zahlungswirksamkeit hin zur vollständig periodengerechten Rechnungslegung. Die Umstellung bildet eine der strategischen Säulen der Vision 2030, die groß angelegte Investitionsprojekte umfasst. Angesichts dieses Wandels müssen sich Prüfungen der Rechnungsführung zu proaktiven Instrumenten entwickeln, die Risiken ermitteln und dazu beitragen, öffentliche Mittel auf die Prioritäten der Bürgerinnen und Bürger auszurichten, anstatt lediglich passive Rechnungsabschlussprüfungen darzustellen. Als Reaktion auf diese Veränderungen nahm die Oberste Rechnungskontrollbehörde Saudi-Arabien (General Court of Audit; GCA) eine zunehmend strategische Rolle bei der Stärkung der Finanzaufsicht und der öffentlichen Rechenschaftspflicht ein.