Tag: Q2 2026

Filter By:
Sort By:
Tecnologías Aplicadas a la Auditoría: Su Éxito Entre los Auditores del Sector Público de Malasia – Conclusiones Clave & Perspectivas de Futuro

Las nuevas formas de negocio en el entorno digital han afectado las prácticas actuales de auditoría, especialmente en la auditoría financiera, y le han dado un nuevo rumbo a la función auditora. Ahora, los auditores tienen que gestionar los cambios generados por las tecnologías (Yen, Huang, Li y Hsiah, 2006). Lo cual ha hecho necesario, a su vez, el desarrollo de nuevos procedimientos, nuevas técnicas y nuevas herramientas de auditoría de cara a evaluar los mecanismos de control para mitigar el riesgo empresarial en el ecosistema actual (Masli, Peters, & Richardson, 2010). Por otra parte, las normas de auditoría han dejado claro que es preciso aplicar controles informatizados y técnicas de auditoría asistidas por ordenador desde el momento en el que clientes de auditoría utilizan sistemas empresariales avanzados y basan sus procesos, de manera generalizada, en la tecnología de la información (TI) (Abdolmohammadi & Boss, 2009).

 El intercambio de conocimientos crea capacidades: el Centro Saudí de Revisión Financiera y Control del Rendimiento

Los órganos fiscalizadores superiores del Reino de Arabia Saudí gozan de total independencia en el desempeño de sus funciones, al margen de ciertos desafíos con los que puedan encontrarse como, por ejemplo, los solapamientos de competencias y conflictos de roles entre entidades, la falta de conocimientos especializados en Tecnología de la Información (TI) para mantener el ritmo en el monitoreo electrónico de transacciones y monedas digitales, el déficit en expertos forenses para detectar manipulaciones financieras complejas, como el blanqueo de capitales, o también la escasez de especialistas en gestión de proyectos e ingeniería de obras a efectos de determinar el uso mínimo -y óptimo- de materiales de construcción como el hierro y el asfalto, o de valorar otros elementos relativos a la planificación y la ejecución de infraestructuras.

«Tocando el futuro»: la historia de IDI sobre cómo ha formado a generaciones de especialistas en formación y aprendizaje

«Toco el futuro. Enseño», dijo Christa McAuliffe, una profesora seleccionada para el programa «Teacher in Space» de la NASA en 1986, destacando el profundo impacto que tienen los educadores a la hora de formar a las futuras generaciones, a los innovadores y a los líderes. Su lema refleja la filosofía de que la enseñanza es algo que dura toda la vida, tiene una gran influencia y, a menudo, da forma al futuro.

Auditoría Financiera y mecanismos para la buena gobernanza de los fondos públicos

Las actividades gubernamentales y la prestación de bienes y servicios públicos —como la sanidad, la educación, las infraestructuras, defensa y los programas de bienestar social — se financian a través de fondos públicos. Estos fondos suelen ser gestionados por entidades gubernamentales y están sujetos a regulaciones estrictas y a una supervisión rigurosa para asegurar su uso más apropiado. La buena gobernanza, específicamente en lo que respecta a los fondos públicos, comprende los principios y las prácticas que garantizan que los recursos se gestionen de forma adecuada, con la claridad necesaria y exclusivamente en aras del interés público. Por regla general, la buena gobernanza incluye los siguientes principios clave: 

Auditoría financiera y mecanismos de buena gobernanza para los fondos públicos: promoviendo la rendición de cuentas, la transparencia y la confianza ciudadana por la vía de la supervisión y las mejores prácticas

La buena gobernanza pasa por una gestión eficiente y transparente de los fondos públicos. Debido a que la confianza pública está estrechamente ligada a la responsabilidad financiera, la auditoría financiera y los mecanismos de supervisión han cobrado cada vez mayor importancia. Estas auditorías y estos mecanismos tienen dos objetivos principales: detectar y prevenir la corrupción y la mala gestión, así como promover la transparencia y fortalecer las instituciones para que aporten beneficios tangibles a la ciudadanía.

Aplicación de principios de gestión estratégica en el sector público: la experiencia de la Cámara de Cuentas de la República de Azerbaiyán

En los últimos 20 a 25 años, la gestión estratégica ha ido ganando una amplia aceptación como método para modernizar las políticas públicas. El Plan Estratégico de la Cámara de Cuentas para el período 2021-2025, que formula las líneas de la estrategia de la entidad a largo plazo, refleja su visión, su misión, sus valores esenciales, sus resultados y productos, así como las actividades relevantes. Fue elaborado sobre la base de evaluaciones y recomendaciones de expertos internacionales, las prácticas en curso, el «Manual de gestión estratégica de las Entidades Fiscalizadoras Superiores» y los principios de la INTOSAI P-12 (El Valor y Beneficio de las EFS – marcando la diferencia en la vida de los ciudadanos). El Plan Estratégico ya constituyó la hoja de ruta para las operaciones de la Cámara de Cuentas de 2021 a 2025. Su objetivo: fortalecer las capacidades institucionales y potenciar el papel de la auditoría de alta calidad en la gestión y la supervisión de las finanzas públicas a través de una mayor colaboración con el Parlamento, el Gobierno y la sociedad.

3D Isometric Flat  Illustration of Link Building, Mobile Applications Marketing
El modelo de auditoría estratégica de la BPK: una herramienta para navegar un entorno gubernamental dinámico

La Junta de Auditoría de la República de Indonesia (BPK) es un órgano independiente por mandato constitucional, en sintonía con la Declaración de Lima de la INTOSAI (1977), donde se subraya la importancia de la independencia legal, organizativa y funcional en aras de la rendición de cuentas. Sin embargo, el dinámico entorno político e institucional actual de Indonesia plantea una serie de retos a este mandato. El relevo presidencial en 2024 abrió un nuevo ciclo de desarrollo en virtud de la Ley 25/2004, que exige a cada administración a elaborar un Plan Nacional de Desarrollo a Medio Plazo (RPJMN) alineado con el Plan de Desarrollo a Largo Plazo (RPJPN). Este proceso ha implicado una reestructuración ministerial, la creación de nuevos organismos y la puesta en marcha de iniciativas emblemáticas, como el programa de comidas nutritivas gratuitas, todo lo cual está reconfigurando también los acuerdos de gobernanza y las prioridades de auditoría.

Fortalecimiento de la buena gobernanza mediante auditorías financieras: la experiencia albanesa

Una supervisión financiera efectiva es fundamental para la buena gobernanza. La Entidad Fiscalizadora Superior de Albania (KLSH; EFS de Albania) desempeña un papel crucial en la salvaguarda de los recursos públicos, la promoción de la rendición de cuentas y el refuerzo de la confianza en las instituciones públicas. Este artículo comparte los principales hallazgos de las actividades de auditoría de la EFS de Albania en 2023, valora su impacto en la gobernanza del sector público e identifica las mejores prácticas susceptibles de aplicación en todas las EFS miembros de la INTOSAI.

La Oficina del Auditor General de la Unión de Myanmar: fortaleciendo los mecanismos de auditoría financiera para mejorar la Gestión de las Finanzas Públicas

En el contexto de las reformas políticas, económicas, sociales y administrativas actualmente en curso en Myanmar, crecen las expectativas de la población sobre un uso efectivo de los recursos de titularidad pública y la gestión racional de las finanzas públicas por parte del gobierno.

El papel del Tribunal General de Cuentas en la supervisión fiscal de Arabia Saudita: auditoria financiera y mecanismos para la buena gobernanza de los fondos públicos

La contabilidad del sector público en el Reino de Arabia Saudita está experimentando una profunda transformación al migrar de un sistema contable basado en el principio de caja a otro basado en el principio de devengo. Este cambio constituye uno de los pilares estratégicos de la Visión Saudí 2030, que incluye proyectos de inversión a gran escala. Ante esta transformación, la auditoría financiera debe evolucionar para convertirse en una herramienta proactiva con capacidad de identificar posibles riesgos y reorientar los recursos públicos hacia las prioridades de los ciudadanos, en lugar de limitarse a ser un mero ejercicio reactivo para cerrar un ejercicio. Como respuesta a todos estos cambios, el Tribunal General de Cuentas de Arabia Saudita (TGC) ha ido asumiendo un papel cada vez más estratégico en el marco del fortalecimiento de la supervisión financiera y la rendición de cuentas pública. 

La Ley de Benford como herramienta de planificación y control de auditorías: un análisis del gasto municipal

Este estudio presenta una aplicación práctica de la Ley de Benford a los datos de gastos de dos municipios griegos, Mesene y Trifylia, con el objetivo de evaluar la medida en que las transacciones financieras se ajustan a las distribuciones de dígitos esperadas según lo definido en dicha ley. La meta primordial, sin embargo, consistía en valorar la utilidad de la Ley de Benford como herramienta en los procesos de auditoría del sector público y determinar si puede servir para alertar sobre posibles irregularidades con vistas a iniciar procedimientos de investigación ulteriores.

Cómo acercar las auditorías a todas las personas: haciendo los informes de auditoría más atractivos y relevantes

Las entidades fiscalizadoras son garantes de la transparencia y la rendición de cuentas en muchas sociedades del mundo. Sin embargo, y durante demasiado tiempo, su labor ha permanecido eclipsada por un lenguaje denso, referencias jurídicas y una jerga técnica que, para el público en general, resulta prácticamente inaccesible. Pese a que los informes de auditoría contienen hallazgos que afectan a todos los ciudadanos -desde retrasos en el transporte público hasta carencias en los sistemas sanitarios-, la mayoría de la gente nunca los lee. En unos tiempos en los que se espera que la información sea inmediata, visual y resuene a nivel emocional, las entidades fiscalizadoras a escala internacional deben reimaginar la forma en la que presentan su trabajo.

Repercusiones del uso gubernamental de fideicomisos y fondos sobre la rendición de cuentas financiera: la experiencia de Manitoba

Los gobiernos disponen de la posibilidad de crear, a escala global, diversas estructuras financieras con objeto de segregar fondos, reservarlos para objetivos específicos y gestionarlos en nombre de terceros. Estas estructuras pueden adoptar la forma de diferentes tipos de fideicomisos, fondos y cuentas para fines específicos. Aunque se trata de mecanismos de financiación alternativos que, bajo determinadas circunstancias, resultan ventajosos, también pueden albergar retos desde el punto de vista contable y de auditoría.

Auditoría de la información financiera a revelar: mejores prácticas e impacto en los informes por segmentos del sector público

La revelación de los estados financieros se considera un aspecto importante para la mejora de la transparencia y la rendición de cuentas y, por tanto, para la lucha contra la corrupción. Las auditorías financieras que realizan las Entidades Fiscalizadoras Superiores (EFS) desempeñan un papel efectivo en la fiscalización de esta información revelada. En el presente artículo abordaremos la auditoría de la información a revelar en los informes por segmentos del sector público, presentando un estudio de caso sobre dicha información como elemento relevante a efectos de potenciar la transparencia y la rendición de cuentas.

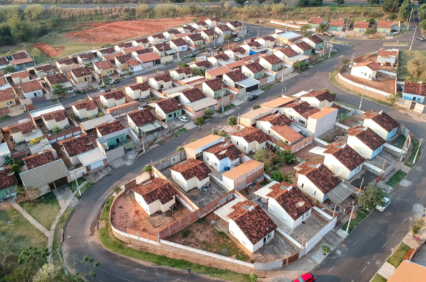
Revisión de los gastos del Programa nacional de vivienda ‘Mi Casa, Mi Vida’ (PMCMV) de Brasil: lecciones aprendidas para garantizar la rendición de cuentas en la asignación y el gasto de fondos públicos

Aunque la auditoría financiera de los gastos públicos es la piedra angular de la rendición de cuentas gubernamental, hay una dimensión crítica de las finanzas públicas que a menudo escapa a un escrutinio equivalente: las pérdidas de ingresos por gastos tributarios. En 2023-2024, la Entidad Fiscalizadora Superior de Brasil (EFS de Brasil) llevó a cabo una auditoría de los beneficios fiscales federales que reveló importantes debilidades de gobernanza y riesgos para la sostenibilidad fiscal.

En defensa de la responsabilidad fiscal: la EFS de Filipinas lidera la supervisión de la deuda pública mundial y se convierte en pionera de la Auditoría Participativa Ciudadana 

Una supervisión rigurosa de las finanzas públicas es indispensable para la buena gobernanza. La auditoría financiera, la auditoría de la deuda pública y los mecanismos centrados en los ciudadanos desempeñan un papel esencial a la hora de asegurar la rendición de cuentas sobre los fondos públicos y salvaguardar la integridad fiscal. Filipinas representa un ejemplo muy convincente de cómo una Entidad Fiscalizadora Superior (EFS) puede asumir el liderazgo a escala mundial, impulsando como pionera una importante iniciativa de reforma de la auditoría y avanzando en la colaboración para el fortalecimiento de la supervisión de la deuda pública. Las actividades de la Comisión de Auditoría (COA) filipina en torno a la Auditoría Participativa Ciudadana (Citizen Participatory Audit; CPA) y en el marco de su presidencia del Grupo de Trabajo sobre Deuda Pública (WGPD) de la INTOSAI dejan patente su compromiso con la transparencia, la rendición de cuentas y la reforma del sector público.