Tag: Q2 2026

Filter By:
Sort By:
Erfolg Von Prüfungstechnologien Unter Dem Prüfungspersonal In Der Staatlichen Finanzkontrolle Malaysias: Wichtige Erkenntnisse & Zukünftige Ausrichtungen

Die neuen Geschäftsmodelle im digitalen Umfeld haben Auswirkungen auf die derzeitigen Prüfungsverfahren, insbesondere im Bereich der Prüfungen der Rechnungsführung, und haben dem Prüfdienst eine neue Perspektive eröffnet. Das Prüfungspersonal muss mit den von Technologien verursachten Veränderungen umgehen (Yen, Huang, Li & Hsiah, 2006). Dies hat dazu geführt, dass neue Prüfungsverfahren, -methoden sowie -instrumente benötigt werden, um Kontrollen zu bewerten und so neue Geschäftsrisiken zu mindern (Masli, Peters & Richardson, 2010). Darüber hinaus legen Prüfungsnormen eindeutig fest, dass computergestützte Kontrollen und Prüfmethoden anzuwenden sind, wenn überprüfte Stellen fortschrittliche Unternehmenssysteme einsetzen und in hohem Maße auf Informationstechnologie (IT) angewiesen sind (Abdolmohammadi & Boss, 2009).

Wissensaustausch baut Sachkompetenzen aus: das saudi-arabische Zentrum für Prüfungen der Rechnungsführung und Wirtschaftlichkeitsprüfungen

Die obersten Kontrollbehörden des Königreichs Saudi-Arabien genießen bei der Wahrnehmung ihrer Aufgaben vollkommene Unabhängigkeit. Dennoch können sie mit gewissen Herausforderungen konfrontiert sein: zum Beispiel Kompetenzüberschneidungen und widersprüchlichen Funktionen zwischen mehreren Stellen, einem Defizit an spezialisierten IT-Kenntnissen, um mit der Überwachung elektronischer Technologien und digitaler Währungen Schritt zu halten, oder einem Mangel an forensischen Expertinnen und Experten zur Aufdeckung komplexer Finanzmanipulationen wie Geldwäsche sowie fehlenden Fachleuten im Projektmanagement oder Bauingenieurswesen zur Bestimmung des minimalen und optimalen Einsatzes von Eisen, Asphalt sowie anderen Materialien in den Bereichen Bau, Umsetzung und Planung.

Die Zukunft gestalten: Die Geschichte von IDI – die Ausbildung von Generationen von Fachkräften für Weiterbildung und Lernen

„Ich berühre die Zukunft. Ich unterrichte“, sagte Christa McAuliffe, eine Lehrerin, die 1986 für das „Teacher in Space“-Programm der NASA ausgewählt wurde, und unterstrich damit den tiefgreifenden Einfluss, den Pädagogen auf die Prägung künftiger Generationen, Innovatoren und Führungskräfte haben. Ihr Motto spiegelt die Philosophie wider, dass Lehren ein lebenslanger, prägender Prozess ist, der oft die Zukunft gestaltet.

Prüfungen der Rechnungsführung und Mechanismen für eine gute Verwaltung öffentlicher Mittel

Die Finanzierung staatlicher Tätigkeiten und die Bereitstellung öffentlicher Güter und Dienstleistungen – z. B. Gesundheitsversorgung, Bildung, Infrastruktur, Verteidigung und Sozialprogramme – erfolgt über öffentliche Gelder. Diese Mittel werden in der Regel von staatlichen Stellen verwaltet und unterliegen strengen Regeln sowie Kontrollen, um sicherzustellen, dass sie auf die bestmögliche Weise eingesetzt werden. Gute Verwaltung, insbesondere im Hinblick auf öffentliche Mittel, befasst sich mit den Grundsätzen und Verfahren, durch die gewährleistet wird, dass Ressourcen angemessen, nachvollziehbar und im besten Interesse der Öffentlichkeit verwaltet werden. Im Allgemeinen umfasst gute Verwaltung die folgenden Grundsätze:

Prüfungen der Rechnungsführung und Mechanismen für eine gute Verwaltung öffentlicher Mittel: Förderung von Rechenschaftspflicht, Transparenz und bürgerlichem Vertrauen durch Aufsicht sowie bewährte Verfahren

Für eine gute Regierungsführung müssen öffentliche Gelder transparent und effizient verwaltet werden. Prüfungen der Rechnungsführung und Aufsichtsmechanismen haben zunehmend an Bedeutung gewonnen, da das Vertrauen der Öffentlichkeit eng mit finanzieller Rechenschaftspflicht verknüpft ist. Diese Prüfungen und Mechanismen verfolgen zwei Hauptziele: die Aufdeckung sowie Verhinderung von Korruption und Misswirtschaft sowie die Förderung von Transparenz und die Stärkung von Institutionen, um Bürgerinnen und Bürgern greifbare Nutzen zu verschaffen.

Grundsätze des strategischen Managements im öffentlichen Sektor: Erfahrungsbericht der ORKB der Republik Aserbaidschan

In den letzten 20 bis 25 Jahren wurde weitgehend anerkannt, dass das strategische Management zu den Methoden für die Modernisierung staatlicher Maßnahmen gehört. Der Strategische Plan der ORKB Aserbaidschan für den Zeitraum 2021–2025, der die langfristige Entwicklung der Behörde skizziert, enthält deren Vision, Mission, Grundwerte, Ergebnisse und Leistungen sowie die entsprechenden Tätigkeiten. Er fußt auf internationalen Expertenbewertungen und -empfehlungen, fortschrittlichen Praktiken, dem „Strategic Management Handbook for Supreme Audit Institutions“ (dt. etwa „Handbuch des strategischen Managements für Oberste Rechnungskontrollbehörden) sowie den Grundsätzen der INTOSAI-P 12 (Der Wert und Nutzen von ORKB – Bewirkung einer Veränderung im Leben der Bürgerinnen und Bürger). Der Strategische Plan dient als Wegweiser für die Tätigkeiten der ORKB Aserbaidschan von 2021 bis 2025. Er verfolgt das Ziel, institutionelle Sachkompetenzen zu stärken und die Rolle qualitativ hochwertiger Prüfungen in der öffentlichen Finanzverwaltung und -aufsicht durch eine engere Zusammenarbeit mit dem Parlament, der Regierung sowie der Gesellschaft zu stärken.

3D Isometric Flat  Illustration of Link Building, Mobile Applications Marketing
Strategiebasiertes Prüfungsmodell: ein Wegweiser in der dynamischen Regierungslandschaft

Der Obersten Rechnungskontrollbehörde Indonesien (BPK) wurde von der Verfassung ein unabhängiges Mandat übertragen. Dies steht im Einklang mit der INTOSAI-Deklaration von Lima (1977), die hervorhebt, wie wichtig rechtliche, organisatorische sowie betriebliche Unabhängigkeit für die Gewährleistung von Rechenschaftspflicht ist. Die sich wandelnde politische und institutionelle Landschaft Indonesiens stellt dieses Mandat jedoch vor Herausforderungen. Der Präsidentschaftswechsel im Jahr 2024 leitete gemäß Gesetz Nr. 25/2004 einen neuen Entwicklungszyklus ein, der von jeder Verwaltungsbehörde die Ausarbeitung eines nationalen mittelfristigen Entwicklungsplans (RPJMN), der auf den langfristigen Entwicklungsplan (RPJPN) abgestimmt sein muss, verlangte. Im Zuge des Wechsels wurden Ministerien umstrukturiert, neue Behörden eingerichtet sowie Vorzeigeprojekte, zum Beispiel das Programm für kostenlose nahrhafte Mahlzeiten, eingeführt. All das verschob Führungsstrukturen und Prüfungsschwerpunkte.

Gute Regierungsführung durch Prüfungen der Rechnungsführung stärken: Erfahrungsbericht aus Albanien

Eine wirksame Finanzaufsicht bildet die Grundlage für gute Regierungsführung. Die Oberste Rechnungskontrollbehörde Albanien (KLSH) spielt eine entscheidende Rolle für den Schutz öffentlicher Ressourcen, die Förderung von Rechenschaftspflicht und die Stärkung des Vertrauens in staatliche Institutionen. In diesem Beitrag werden wichtige Erkenntnisse aus den Prüfungshandlungen der Behörde im Jahr 2023 präsentiert, die Auswirkungen dieser Tätigkeiten auf die Regierungsführung im öffentlichen Sektor beurteilt sowie bewährte Verfahren ermittelt, die auf alle Mitglieds-ORKB der INTOSAI Anwendung finden können.

ORKB Myanmar: stärkere Mechanismen bei Prüfungen der Rechnungsführung für eine bessere öffentliche Finanzverwaltung

Vor dem Hintergrund der laufenden politischen, wirtschaftlichen, sozialen und administrativen Reformen in Myanmar steigen die Erwartungen der Öffentlichkeit, was die wirksame Nutzung der Ressourcen im bürgerschaftlichen Eigentum sowie die solide öffentliche Finanzverwaltung durch die Regierung anbelangt.

Die Rolle der ORKB in der saudi-arabischen Finanzaufsicht: Prüfungen der Rechnungsführung und Mechanismen für eine gute Verwaltung öffentlicher Mittel

Derzeit durchläuft die Buchhaltung im öffentlichen Sektor des Königreichs Saudi-Arabien einen tiefgreifenden Wandel, weg vom Prinzip der Zahlungswirksamkeit hin zur vollständig periodengerechten Rechnungslegung. Die Umstellung bildet eine der strategischen Säulen der Vision 2030, die groß angelegte Investitionsprojekte umfasst. Angesichts dieses Wandels müssen sich Prüfungen der Rechnungsführung zu proaktiven Instrumenten entwickeln, die Risiken ermitteln und dazu beitragen, öffentliche Mittel auf die Prioritäten der Bürgerinnen und Bürger auszurichten, anstatt lediglich passive Rechnungsabschlussprüfungen darzustellen. Als Reaktion auf diese Veränderungen nahm die Oberste Rechnungskontrollbehörde Saudi-Arabien (General Court of Audit; GCA) eine zunehmend strategische Rolle bei der Stärkung der Finanzaufsicht und der öffentlichen Rechenschaftspflicht ein.

Das Benfordsche Gesetz als Hilfsmittel für Prüfungsplanung und Kontrolle: eine Analyse der Ausgaben auf Gemeindeebene

Diese Studie präsentiert einen praktischen Anwendungsfall des Benfordschen Gesetzes auf die Ausgabendaten zweier griechischer Gemeinden, Messini und Trifylia. Dabei sollte bewertet werden, inwieweit diese Finanztransaktionen den erwarteten Ziffernverteilungen gemäß dem Benfordschen Gesetz entsprechen. Das primäre Ziel besteht darin, den Nutzen des Benfordschen Gesetzes als Hilfsmittel für Verfahren der staatlichen Finanzkontrolle zu bewerten und festzustellen, ob es Warnsignale aufzeigen kann, die dann weitere Nachforschungen veranlassen.

Prüfungen Bürgerinnen und Bürgern näherbringen: Prüfberichte ansprechender und relevanter gestalten

Rechnungskontrollbehörden fungieren in verschiedensten Gesellschaften auf der ganzen Welt als Hüterinnen von Transparenz und Rechenschaftspflicht. Doch viel zu lange waren ihre Tätigkeiten in schwer verständlicher Sprache, rechtlichen Verweisen und Fachjargon verpackt, wodurch sie für die breite Öffentlichkeit großteils unzugänglich wurden. Obwohl Prüfberichte Erkenntnisse enthalten, die jede Bürgerin bzw. jeden Bürger betreffen können – von Verspätungen im öffentlichen Verkehr bis hin zu Mängeln im Gesundheitswesen –, lesen die meisten Menschen sie nie. In einer Zeit, in der Informationen sofort verfügbar, visuell aufbereitet und emotional ansprechend sein sollen, müssen Rechnungskontrollbehörden weltweit überdenken, wie sie ihre Arbeit präsentieren.

Auswirkungen der staatlichen Nutzung von Treuhandfonds und Fonds auf die finanzielle Rechenschaftspflicht: Erfahrungsbericht aus Manitoba

Regierungen können weltweit verschiedene Finanzstrukturen schaffen, bei denen Mittel getrennt, für bestimmte Zwecke auf die Seite gelegt und im Namen anderer Parteien verwaltet werden. Diese Strukturen können die Form verschiedener Treuhandfonds, Fonds und Sonderkontenannehmen. Obwohl sie alternative Finanzierungsmechanismen bieten, die unter bestimmten Umständen vorteilhaft sind, können sie aus Sicht der Rechnungslegung sowie Finanzkontrolle auch Herausforderungen bergen.

Prüfung der Finanzberichterstattung: bewährte Verfahren und Auswirkungen auf die Segmentberichterstattung im öffentlichen Sektor

Die Offenlegung von Rechnungsabschlüssen gilt als wichtiges Element, das für mehr Transparenz sowie Rechenschaftspflicht sorgt und somit zur Korruptionsbekämpfung beiträgt. Prüfungen der Rechnungsführung durch Oberste Rechnungskontrollbehörden (ORKB) spielen eine wirkungsvolle Rolle bei der Prüfung dieser Offenlegungen. In diesem Beitrag befassen wir uns mit der Prüfung der Segmentberichterstattung im öffentlichen Sektor und stellen eine Fallstudie zu diesen Offenlegungen – einem wichtigen Aspekt zur Erhöhung von Transparenz und Rechenschaftspflicht – vor.

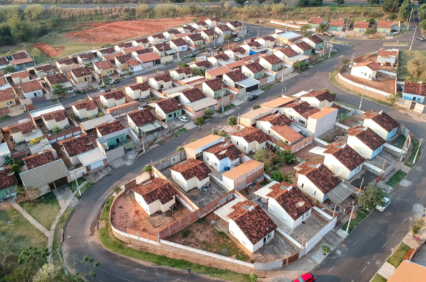
Prüfung der Ausgaben im Rahmen der nationalen Wohnbauinitiative Brasiliens: Erkenntnisse für die Gewährleistung von Rechenschaftspflicht bei der Zuweisung und Verwendung staatlicher Gelder

Während Prüfungen der Rechnungsführung im Hinblick auf Staatsausgaben einen Eckpfeiler staatlicher Rechenschaftspflicht bilden, entzieht sich eine entscheidende Dimension der öffentlichen Finanzen oft einer gleichwertigen Prüfung: Einnahmeausfälle durch steuerliche Begünstigungen. In den Jahren 2023/2024 führte die Oberste Rechnungskontrollbehörde Brasilien (ORKB Brasilien), vom Portugiesischen auch kurz TCU, eine Prüfung der steuerlichen Begünstigungen auf Bundesebene durch, bei der erhebliche Governance-Lücken und Risiken für die steuerpolitische Nachhaltigkeit aufgedeckt wurden.

Eintreten für steuerpolitische Rechenschaftspflicht: Wie die ORKB der Philippinen weltweit eine Vorreiterrolle bei der Aufsicht über die Staatsverschuldung einnimmt und den Weg für partizipatorische Prüfungen unter Bürgerbeteiligung ebnet

Strenge staatliche Finanzaufsicht ist unverzichtbar für gute Regierungsführung. Prüfungen der Rechnungsführung, Prüfungen der Staatsverschuldung und bürgerzentrierte Mechanismen sind zentrale Elemente, um Rechenschaftspflicht für öffentliche Mittel zu gewährleisten sowie finanzpolitische Integrität zu wahren. Die Philippinen dienen als überzeugendes Beispiel dafür, wie eine Oberste Rechnungskontrollbehörde (ORKB) durch eine wichtige innovative Reform des Prüfwesens sowie eine gestärkte Aufsicht im Bereich Staatsverschuldung weltweit eine Vorreiterrolle einnehmen kann. Gemeinsam unterstreichen partizipatorische Prüfungen unter Bürgerbeteiligung (Citizen Participatory Audits; CPA) und der Vorsitz der INTOSAI-Arbeitsgruppe für die Staatsschulden (WGPD) den Einsatz der ORKB der Philippinen (Commission on Audit; COA) für Transparenz, Rechenschaftspflicht und Reformen im öffentlichen Sektor.