Tag: Q3 2025

Filter By:
Sort By:
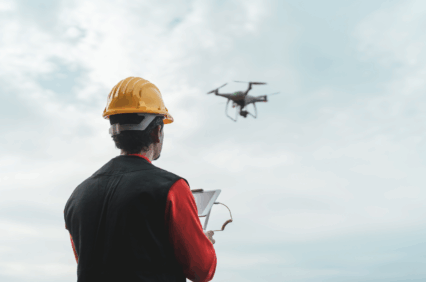
Der Einsatz von Drohnen bei Prüfungen der Rechnungsführung von Obersten Rechnungskontrollbehörden: eine Fallstudie der Rechnungskontrollbehörde der Stadt São Paulo

In dem sich ständig weiterentwickelnden Umfeld der Rechnungsführungsprüfungen ist die Einbindung von Technologien nicht nur vorteilhaft, sondern mittlerweile unverzichtbar. Dieser Beitrag befasst sich damit, wie der Einsatz von Drohnen im Rahmen von Prüfungen der Rechnungsführung, insbesondere durch die Rechnungskontrollbehörde der Stadt São Paulo (TCMSP), Rechenschaftspflicht stärken und die vollständige Erfassung öffentlicher Ressourcen verbessern kann. Der Schwerpunkt dabei liegt auf dem Konzept der Vollständigkeit, wie es in der internationalen Prüfnorm International Standard on Auditing (ISA) 315 (Identifizierung und Beurteilung der Risiken wesentlicher falscher Darstellungen) definiert wird, insbesondere in Bezug auf den Buchungskreis Immobilienvermögen. Die Fallstudie veranschaulicht einen pragmatischen Prüfansatz, der nicht nur etablierte Normen befolgt, sondern auch innovative Methoden einführt, mit denen wichtige Fragen in der öffentlichen Finanzverwaltung angegangen werden können.

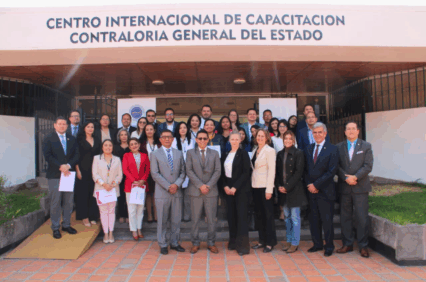
Die kanadische Audit and Accountability Foundation arbeitet mit der ORKB Ecuador zusammen, um Sachkompetenzen im Bereich Wirtschaftlichkeitsprüfungen aufzubauen

Die „Canadian Audit and Accountability Foundation“ (dt. etwa „kanadische Stiftung für Prüfwesen und Rechenschaftspflicht“), kurz CAAF, ist stolz darauf, mit der Obersten Rechnungskontrollbehörde Ecuador (ORKB Ecuador) zusammenzuarbeiten, um deren Sachkompetenzen im Bereich Wirtschaftlichkeitsprüfungen zu stärken. Ziel ist es, Wirtschaftlichkeitsprüfungsverfahren an die Internationalen Normen für Oberste Rechnungskontrollbehörden (ISSAI) anzupassen, um Ressourcenverwaltung sowie staatliche Maßnahmen in Ecuador transparenter, effizienter und rechenschaftspflichtiger zu gestalten. Das Projekt wird im Zuge eines Mechanismus zur Expertenentsendung im Rahmen einer Partnerschaft für fachliche Unterstützung (Technical Assistance Partnership – Expert Deployment Mechanism; TAP-EDM) mit finanzieller Unterstützung von „Global Affairs Canada“ und in Zusammenarbeit mit „Alinea International“ durchgeführt. Das CAAF-Team spricht fließend Spanisch und verfügt über umfangreiche Erfahrung im Ausbau von institutionellen Sachkompetenzen an Obersten Rechnungskontrollbehörden in Lateinamerika.

Digitalisierung der Vertragskontrolle: Die ORKB Somalia nimmt eine Vorreiterrolle ein

Die Oberste Rechnungskontrollbehörde Somalia (Office of the Auditor General of Somalia; OAGS) hat mit der Einführung eines digitalen Vertragsmanagementsystems (Contract Management System; CMS) einen wichtigen Meilenstein erreicht – einen entscheidenden Schritt zur Förderung von Transparenz, Rechenschaftspflicht und operativer Effizienz in staatlichen Institutionen. Als Teil einer umfassenderen Reformagenda für die öffentliche Finanzverwaltung signalisiert das CMS Somalias Engagement für die Modernisierung der Verwaltungsstrukturen und steht im Einklang mit den weltweiten Bestrebungen zur Digitalisierung der Kontrolle des öffentlichen Sektors. Diese Erfahrung liefert anderen Mitgliedern der Internationalen Organisation der Obersten Rechnungskontrollbehörden (INTOSAI) wertvolle Erkenntnisse, insbesondere jenen in Entwicklungsländern oder fragilen Staaten, in denen der Aufbau transparenter Systeme nach wie vor höchste Dringlichkeit hat.

Nutzung von Echtzeitanalysen für die öffentliche Rechenschaftspflicht: die digitale Evolution Oberster Rechnungskontrollbehörden

Klassische Prüfungen der Rechnungsführung finden erst lange nach der Geldbewegung statt. Bis Bücher abgestimmt und Berichte vorgelegt sind, können betrügerisch überwiesene Summen bereits unwiederbringlich gewaschen sein. Staatliche Daten werden heutzutage jedoch über digitale Autobahnen übertragen – Finanzplattformen, Steuer-APIs, Bankschnittstellen, Plattformen und sogar die Cloud –, wo jede Transaktion Spuren in Form von Zeitstempeln hinterlässt.

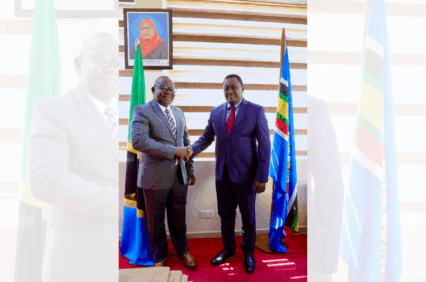
Verbesserung der Zusammenarbeit zwischen Obersten Rechnungskontrollbehörden und Antikorruptionsbehörden: Erkenntnisse aus Tansania

Tansania ist ein ostafrikanisches Land mit atemberaubenden Landschaften, einer reichen Kultur und ikonischen Touristenattraktionen. Mit einem Bruttoinlandsprodukt (BIP) von rund 75 Milliarden US-Dollar wir Tansania wirtschaftlich als Land mit unterem mittlerem Einkommensniveau eingestuft. Die Wirtschaft ist facettenreich, wobei Landwirtschaft, Bergbau und Tourismus die größten Beiträge leisten. In den letzten Jahren erzielte Tansania bedeutende Fortschritte in den Bereichen Infrastrukturausbau, Energieerzeugung und Sozialwesen, die in Zusammenwirkung das Wirtschaftswachstum angekurbelt haben. Trotz dieser Fortschritte hat das Land weiterhin mit Herausforderungen im Zusammenhang mit Korruption und Wirtschaftskriminalität zu kämpfen. Die Regierung verstärkte ihre Bemühungen zur Bekämpfung dieser Probleme. Dennoch stellt Korruption weiterhin ein Hindernis für Entwicklung und Armutsminderung dar. Die Platzierung des Landes in internationalen Antikorruptionsindizes spiegelt die anhaltenden Herausforderungen wider: Transparency International reiht Tansania in seinem Korruptionswahrnehmungsindex für das Jahr 2023 auf Platz 94 von 180 Ländern.

Prüfungen in Echtzeit: ein Instrument zur Verbesserung verantwortungsvoller Staatsführung und der Rechenschaftspflicht für öffentliche Gelder

Durch zeitnahe Einblicke sowie verbesserte Kontrolle und Entscheidungsfindung können Echtzeitprüfungen die Tätigkeiten nationaler, regionaler und lokaler Rechnungskontrollbehörden ergänzen sowie erweitern. Wie aus den jüngsten Auseinandersetzungen der INTOSAI-Zeitschrift mit den Reaktionen auf die COVID-19-Pandemie hervorgeht, trugen Echtzeitprüfungen dazu bei, den Überblick über Verträge, finanzielle Mittel und Dienstleistungen zu behalten. Vor dem Hintergrund der Pandemie, der Überwachung staatlicher Interventionen nach Finanzkrisen und der Reaktion auf Maßnahmen zur Bewältigung von Naturkatastrophen liefert Erfahrung mit Echtzeitprüfungen Erkenntnisse darüber, wie Oberste Rechnungskontrollbehörden (ORKB) zu verantwortungsvoller Staatsführung und Rechenschaftspflicht für öffentliche Gelder beitragen können.

Prüfungen der Rechnungsführung und Mechanismen für eine gute Verwaltung öffentlicher Gelder: Hebel im Ökosystem der Rechenschaftspflicht für größere Wirkung

Wie viele andere Menschen auch nehme ich auf Reisen oft ein Taxi vom Flughafen in die Innenstadt, um diese zu besichtigen oder dort zu arbeiten. Meiner Erfahrung nach sind Taxifahrten eine fantastische Gelegenheit, um etwas über die hiesige Kultur zu erfahren, herauszufinden, welche Sehenswürdigkeiten einen Besuch wert sind, oder Restaurantempfehlungen zu erhalten. Darüber hinaus bieten diese Fahrten eine hervorragende Gelegenheit, differenziertere (persönliche) Informationen zu erhalten: Wie die Leute ihre Regierung wahrnehmen. In vielen Fällen sprechen die Fahrerinnen und Fahrer offen über Korruption, Ineffizienz sowie Verschwendung und äußern ihre persönliche Meinung zu bestimmten Politikerinnen bzw. Politikern. Das bietet die großartige Möglichkeit – auch wenn es sich nur um Einzelberichte handelt –, ein Gefühl dafür zu bekommen, was die Leute vor Ort denken und fühlen.

Bewährte Verfahren für Prüfungen der Rechnungsführung

Wirksame Prüfungen der staatlichen Rechnungsführung sind ein wichtiges Instrument zur Förderung von Transparenz, Rechenschaftspflicht und guter Führung im öffentlichen Sektor. Oberste Rechnungskontrollbehörden (ORKB) spielen eine zentrale Rolle, wenn es darum geht, die öffentliche Finanzverwaltung zu bewerten und sicherzustellen, dass Amtsträgerinnen und -träger in Übereinstimmung mit Gesetzen, Richtlinien sowie ethischen Standards handeln. Dieser Beitrag skizziert bewährte Verfahren für Prüfungen der staatlichen Rechnungsführung, die sich auf die Internationalen Normen für Oberste Rechnungskontrollbehörden (ISSAI) stützen.

Integrierter Ansatz für wirkungsvolle Prüfungen der Rechnungsführung: Erkenntnisse der ORKB Indonesien

In diesem Beitrag wird die Integration von Perspektiven der Wirtschaftlichkeitsprüfung in die Prüfungen der Rechnungsführung der Obersten Rechnungskontrollbehörde der Republik Indonesien (BPK) unter Verwendung des Rahmens für Rechnungsführungsprüfungen mit Wirtschaftlichkeitsprüfungsperspektiven (Financial Audit with Performance Audit Perspective; FAPA) untersucht. Der Beitrag zeigt, wie der FAPA-Ansatz, der in ausführlichen Prüfberichten dokumentiert wird, die Prüfungswirkung verbessert, indem sowohl die finanzielle Richtigkeit als auch die operative Wirksamkeit bewertet werden. Trotz Herausforderungen bei der methodischen Abstimmung, dem Stakeholdermanagement, dem Timing und der Koordination präsentieren wir ein strukturiertes Workflow-Modell für die erfolgreiche Umsetzung des FAPA-Rahmens. Der Beitrag plädiert für mehr Integration von Nachhaltigkeits- und Prognoseelementen, um die langfristige Wertschöpfung in der öffentlichen Finanzverwaltung zu fördern, den sich wandelnden Erwartungen der Stakeholder besser gerecht zu werden und die Ziele für nachhaltige Entwicklung zu unterstützen.

Effizientere Prüfungen der Rechnungsführung: ein Bericht anstelle von 27

Als Reaktion auf die öffentliche Nachfrage und globale Trends leitete die Oberste Rechnungskontrollbehörde Lettland (ORKB Lettland) die bedeutendste Umgestaltung ihres Prüfungsbetriebs in den letzten zwei Jahrzehnten ein.

Bewertung von Hinlänglichkeit und Angemessenheit der Nachweise in Prüfungen der Rechnungsführung: eine Fallstudie zum Buchungskreis Zahlungsmittel und Zahlungsmitteläquivalente

Zweifellos bilden Nachweise die Grundpfeiler, auf die sich Prüferinnen und Prüfer stützen, um ihre Erkenntnisse bei Prüfungen der Rechnungsführung zu belegen. Das Prüfungspersonal steht dabei vor der entscheidenden Fragestellung, ob die Quantität und Qualität der bei den Prüfungen erhobenen Nachweise ihre Schlussfolgerungen eindeutig untermauern

Stärkung der öffentlichen Finanzverwaltung durch Prüfungen der Rechnungsführung: Erkenntnisse aus der Praxis der Obersten Rechnungskontrollbehörde Albanien

Die öffentlichen Finanzen sind das Lebenselixier eines Landes – sie finanzieren Sozialprogramme, bauen Infrastruktur und stellen grundlegende Dienstleistungen zur Verfügung, auf die Menschen täglich angewiesen sind. Die öffentliche Verwaltung effizient und transparent zu halten ist entscheidend, um das Vertrauen der Bevölkerung zu gewinnen. Dabei geht es um mehr als nur um gute Staatsführung – es geht darum, Bürgerinnen und Bürgern zu zeigen, dass ihre Institutionen wahrhaftig für sie arbeiten. Prüfungen der Rechnungsführung sind das Hauptinstrument der Obersten Rechnungskontrollbehörde Albanien (Albania’s Supreme Audit Institution, ALSAI), mit dem sie Effizienz, Rechenschaftspflicht und Transparenz in der Verwaltung öffentlicher Mittel gewährleistet.

Brief des Präsidenten der INTOSAI-Zeitschrift

Grüße aus Washington D.C. und von Ihren Kolleginnen und Kollegen bei der INTOSAI-Zeitschrift. Ich hoffe, Sie, Ihre Kolleginnen und Kollegen sowie Ihre Familien sind bei guter Gesundheit und guter Laune. Es ist gerade eine spannende Zeit für die Zeitschrift: Parallel zur Veröffentlichung dieser Ausgabe bereiten wir uns auf den bevorstehenden INTOSAI-Kongress in Ägypten vor, wo wir uns auf den Austausch mit der INTOSAI-Gemeinschaft freuen.

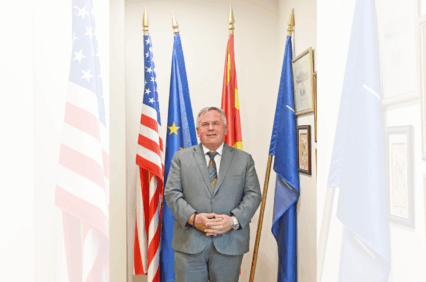
Maksim Acevski, MSc, Auditeur général de la Cour des comptes de la République de Macédoine du Nord
Prüfungen der Rechnungsführung als Säulen demokratischer Rechenschaftspflicht: der Weg der Obersten Rechnungskontrollbehörde Nordmazedonien zu einer transparenten Staatsführung

In Zeiten, in denen zunehmend öffentliche Rechenschaftspflicht und Transparenz gefordert wird, fungieren Oberste Rechnungskontrollbehörden (ORKB) als Hüterinnen guter Staatsführung. In der Obersten Rechnungskontrollbehörde (State Audit Office; SAO) der Republik Nordmazedonien bleiben wir konsequent bei unserer Mission, durch Prüfungen der Rechnungsführung, Prüfungen der Ordnungs- und Rechtmäßigkeit sowie Wirtschaftlichkeitsprüfungen, die auf internationalen Normen und nationalen Prioritäten fußen, eine solide Verwaltung öffentlicher Mittel zu gewährleisten.

Ein Brief des US-Rechnungshofpräsidenten und Vorsitzenden des INTOSAI-Journals

Da meine 15-jährige Amtszeit als Comptroller General der Vereinigten Staaten am 29. Dezember 2025 endet, möchte ich diese Gelegenheit nutzen, um über meine Zeit als Vorsitzender der INTOSAI-Zeitschrift und wichtige Aspekte des internationalen Engagements des GAO nachzudenken. Ich möchte auch meine Dankbarkeit für die Gelegenheit zum Ausdruck bringen, in dieser Rolle zu dienen und INTOSAI-weit bei der Förderung des Austauschs von Wissen, bewährten Praktiken und Neuigkeiten über die Zeitschrift zusammenzuarbeiten.